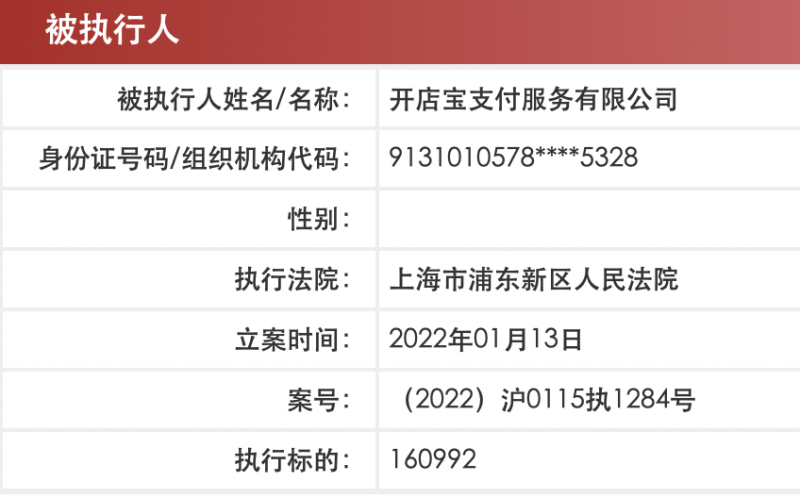
第三方支付机构开店宝支付因服务合同纠纷被法院列为被执行人,引发市场对支付机构在“接受金融机构委托从事金融信息技术外包服务”业务中合规边界的关注。
事件概况
公开信息显示,开店宝支付因一起服务合同纠纷案件未按生效法律文书履行义务,被人民法院列为被执行人。案件具体金额与执行法院信息以公开执行信息为准。服务合同纠纷商事交易中较为常见,通常涉及服务交付、费用结算、违约责任认定等争议,但支付机构作为被执行人出现,往往同时牵动其商户、合作银行及监管层的敏感神经。
业务链条中的双重身份
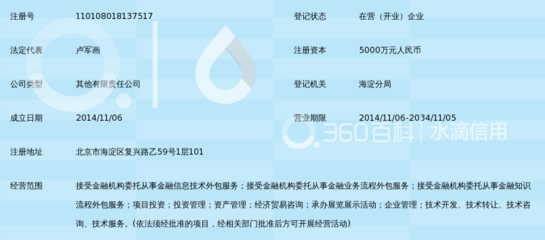
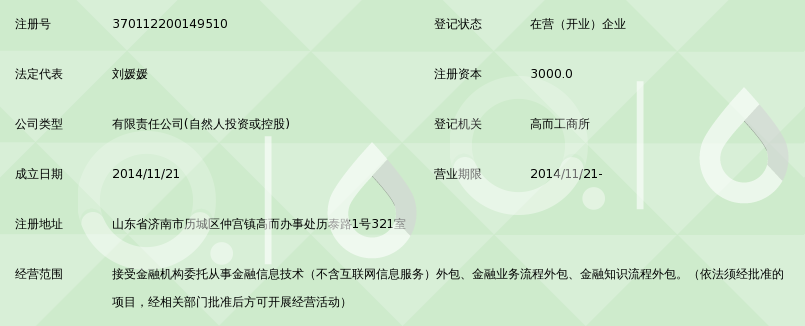
开店宝支付持有央行颁发的支付业务许可证,主营商户收单等支付服务。与此其经营范围通常包含“接受金融机构委托从事金融信息技术外包服务”等内容。这一表述源自金融外包监管框架:金融机构可将非核心的金融信息技术业务委托给外部服务商,包括系统开发运维、数据处理、客服支持等。
问题在于,支付机构天然处于资金流与信息流的交汇点。当它同时扮演“支付服务提供方”和“金融机构信息技术外包服务商”两种角色时,交易结构、责任划分和数据权限容易交叉。一旦服务合同履行出现瑕疵,纠纷就可能沿着外包链条向支付机构传导。
外包服务的合规红线
监管层对金融外包一直强调“不得外包核心业务”。以银行间市场或银行业信贷资产相关的外包为例,核心风控、授信决策等不得转由外部机构承担。对于承接外包的支付机构而言,需要绷紧几条线:一是数据安全,金融信息技术外包往往接触大量客户信息和交易数据,必须符合个人信息保护和数据分类分级要求;二是责任边界,外包不等于责任转移,金融机构对最终服务质量和合规性仍负主体责任;三是不得借外包之名行“通道”之实,变相为无资质业务提供支付或清算便利。
服务合同纠纷本身是民商事争议,但若纠纷内容涉及系统服务质量、数据交付或费用结算,便可能暴露出外包合作中的管理短板,进而成为监管关注点。
对被列为被执行人的影响
被列为被执行人首先带来的是信用层面的直接影响,可能影响其与金融机构、商户的后续合作谈判。对支付机构而言,机房、系统是展业基础,经营连续性依赖稳定的合作方信任,执行信息可能触发合作方对内控与履约能力的重新评估。若同类纠纷多发,还可能引发监管对其公司治理与合同管理的问询。
##
开店宝支付此次被列为被执行人,案件本身尚待司法程序厘清。但它提示了一个更普遍的问题:支付机构涉足金融信息技术外包,不能只有“接单能力”,更要有与金融业务相匹配的合约管理、数据治理和风险隔离能力。外包服务的边界在哪里、责任如何分配,不仅写在合同里,也写在监管规则和司法裁判的尺度之中。对行业而言,把服务合同管好,把外包红线守牢,才是可持续展业的前提。